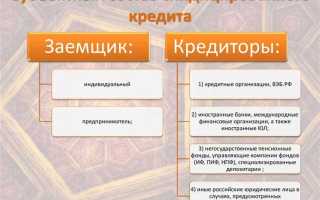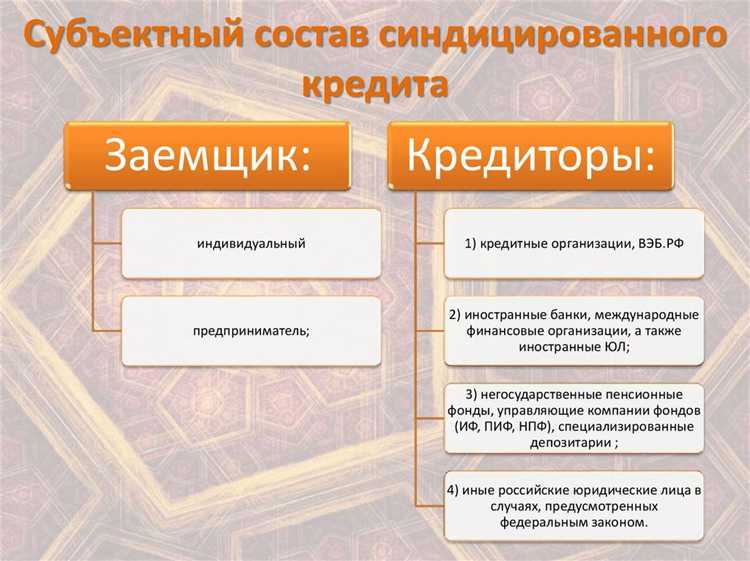
При рассмотрении заявки на кредит банк или иная кредитная организация руководствуются чётко определёнными условиями. К ним относятся параметры займа, платёжеспособность клиента, кредитная история, а также наличие обеспечения. Однако существует ряд факторов, которые могут быть ошибочно восприняты как условия, хотя на деле они не играют роли в принятии решения о выдаче кредита.
Например, наличие определённой профессии или уровень образования не является обязательным условием для получения кредита. Несмотря на то что стабильная занятость имеет значение, сам факт наличия диплома или работа в «престижной» сфере не гарантирует одобрение заявки и не включается в перечень формальных требований.
Также не учитываются такие обстоятельства, как семейное положение или количество детей. Хотя расходы на иждивенцев могут влиять на расчёт платёжеспособности, сам по себе статус женатого или наличие детей не рассматриваются как условия предоставления кредита. Банки анализируют цифры, а не социальные характеристики клиента.
Важно понимать, что лояльность к бренду банка – например, длительное пользование его продуктами – не включена в перечень формальных условий кредита. Даже постоянный клиент должен соответствовать объективным критериям, и никакая «история отношений» с банком не подменяет оценку текущих финансовых показателей.
Разграничение значимых и незначимых факторов помогает заявителю грамотно подготовиться к кредитованию и избежать недоразумений. Рассмотрение не относящихся к условиям параметров не только не улучшает шансы на одобрение, но и отвлекает от действительно важных требований, влияющих на итоговое решение банка.
Личное мнение заемщика о размере необходимой суммы
Запрашиваемая сумма кредита, озвученная заемщиком, не входит в перечень объективных условий, определяющих решение банка о выдаче займа. Финансовое учреждение оценивает платежеспособность клиента, исходя из официального дохода, уровня долговой нагрузки, кредитной истории, возраста и категории занятости, а не субъективной потребности в определённой сумме.
Пример: если заемщик указывает, что ему требуется 2 миллиона рублей на ремонт, но при этом его подтвержденный ежемесячный доход составляет 50 тысяч рублей, банк скорректирует доступную сумму с учётом допустимого коэффициента долговой нагрузки (обычно не выше 40–50%). В этом случае реальное предложение может ограничиться суммой в 500–700 тысяч рублей вне зависимости от изначенного запроса.
С точки зрения кредитора важна не желаемая, а обоснованная с финансовой точки зрения сумма, при которой клиент сможет выполнять обязательства без риска просрочки. Рекомендовано заранее рассчитать допустимый уровень ежемесячного платежа с учётом регулярных расходов и только после этого формировать запрос, чтобы повысить вероятность одобрения.
Рекомендации третьих лиц, не связанных с кредитором
При рассмотрении заявки на кредит банки и микрофинансовые организации руководствуются внутренними критериями оценки заемщика. Рекомендации третьих лиц, не являющихся сотрудниками или официальными партнерами кредитора, не входят в число факторов, влияющих на принятие решения о выдаче кредита.
Речь идет о:
- мнении друзей или родственников заемщика, даже если они имеют положительную кредитную историю;
- устных или письменных рекомендациях от бывших работодателей;
- советах частных финансовых консультантов, не аккредитованных банком;
- гарантиях частных лиц, не оформленных в виде официального поручительства.
Ни один из перечисленных источников не обладает юридической значимостью в рамках процесса андеррайтинга. Кредитор принимает решение, основываясь на объективных данных:
- Кредитной истории заемщика в бюро кредитных историй;
- Документально подтвержденных доходах;
- Официальной занятости или предпринимательской деятельности;
- Уровне долговой нагрузки по другим обязательствам.
Потенциальному заемщику не следует полагаться на личные связи или неофициальные рекомендации при обращении за кредитом. Такие попытки не только не помогут, но могут быть расценены как непонимание базовых принципов кредитования.
Цели использования кредита без документального подтверждения
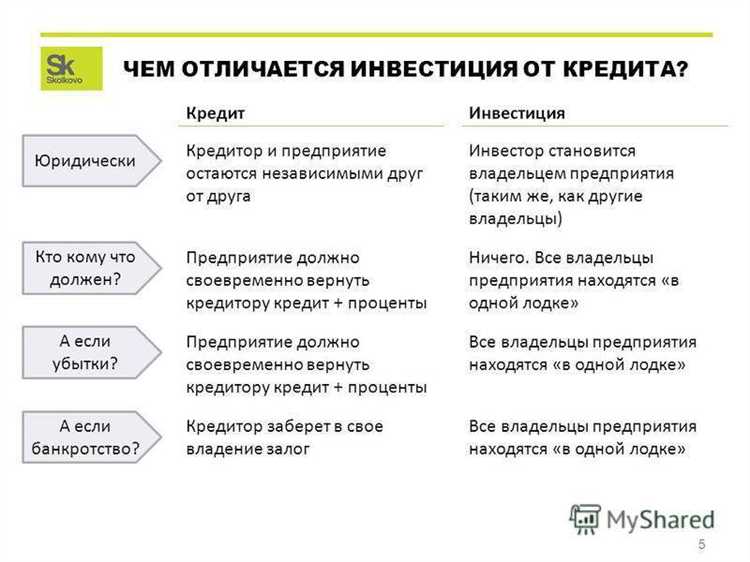
Цели кредита, не подкреплённые документами, не включаются в условия предоставления займа, поскольку кредитор не может контролировать или гарантировать целевое использование средств. Такие цели, как личные нужды, непредвиденные расходы, мелкие покупки, не требуют обязательного подтверждения и не влияют на условия договора.
При отсутствии документального подтверждения банк или микрофинансовая организация не могут учитывать цель займа как фактор изменения процентной ставки, срока или суммы кредита. Это исключает включение в условия требований к отчётности или проверкам, связанных с использованием средств.
Рекомендуется при оформлении кредита, если цель не подтверждается документально, указывать её в общем виде, без детализации, чтобы избежать дополнительных условий и ограничений. Это снижает риски отказа и упрощает процесс выдачи займа.
Важно: кредитор вправе ограничить использование средств в случае нарушения общих правил договора, но отсутствие документального подтверждения цели не считается нарушением условий предоставления кредита.
Устные договоренности без юридической силы
Устные договоренности между заемщиком и кредитором не входят в условия предоставления кредита, поскольку не имеют юридической силы и не могут служить основанием для требований или обязательств. Закон требует письменного оформления кредитного договора, где фиксируются права и обязанности сторон.
Отсутствие письменного договора исключает возможность доказать детали соглашения в суде, что делает устные договоренности неподтвержденными. Даже если стороны договорились устно о сроках, суммах или процентах, эти условия не будут учитываться при разрешении споров.
Для заемщика важно требовать подписанный кредитный договор с полной информацией об условиях, включая сумму, процентную ставку, график платежей и штрафные санкции. Это обеспечивает защиту прав и позволяет избежать недоразумений.
Кредиторы обязаны предоставлять заемщику все ключевые условия письменно до заключения сделки, что исключает любые устные изменения и гарантирует прозрачность. Игнорирование этой нормы ведет к невозможности взыскания задолженности на основе устных договоренностей.
Социальный статус заемщика вне контекста платежеспособности
Ключевые моменты, подтверждающие независимость социального статуса от условий кредита:
- Кредитные решения базируются на анализе доходов, расходов и кредитной истории, а не на должности или уровне образования.
- Юридически не допускается отказ в кредите на основании социального происхождения, пола, возраста (за исключением законодательных ограничений) или семейного положения.
- Отсутствие прямой связи между социальным статусом и обязательствами по кредиту снижает риск дискриминации и повышает объективность кредитного процесса.
Рекомендации для заемщиков и кредитных организаций:
- Заемщикам – сосредотачиваться на подтверждении реальных финансовых возможностей, а не на попытках подчеркнуть социальный статус.
- Кредиторам – применять стандартизированные критерии оценки, исключающие влияние субъективных факторов, не связанных с платежеспособностью.
- При возникновении спорных ситуаций использовать независимый аудит кредитной истории и финансовых показателей, а не социальные характеристики.
Таким образом, социальный статус служит не критерием, а фактором, не учитываемым при формировании условий кредита, что обеспечивает справедливость и прозрачность процесса кредитования.
Наличие имущества, не оформленного в собственность
Имущество, не зарегистрированное официально на заемщика, не учитывается банками и кредитными организациями как обеспечение кредита или фактор, влияющий на решение о выдаче займа.
К таким активам относятся вещи, находящиеся в пользовании, но не подтвержденные документами – например, недвижимость без правоустанавливающих документов, автотранспорт без регистрации, бытовая техника, мебель и т.п.
Банки ориентируются исключительно на имущество с официальной регистрацией права собственности в государственных реестрах. Отсутствие таких документов исключает возможность использования имущества как залога.
Для повышения шансов получения кредита рекомендуется оформить имущество в собственность, если это возможно. Документы должны быть актуальными, без обременений и с чистой правовой историей.
Если имущество не оформлено, оно не повышает кредитоспособность и не влияет на условия предоставления кредита, поэтому его наличие не включается в стандартные параметры оценки заемщика.
В случае споров или сомнений банки могут запросить выписку из реестров собственности и сверить данные с заявленными. Неофициальное имущество не рассматривается в этом процессе.
Таким образом, для кредиторов значение имеет только подтвержденное правоустанавливающими документами имущество, а необоснованное наличие активов не влияет на решение о выдаче кредита.
Вопрос-ответ:
Влияет ли наличие личного мнения заемщика о размере необходимой суммы на одобрение кредита?
Личное мнение заемщика о сумме кредита не является формальным условием для предоставления займа. Банк оценивает платежеспособность и кредитоспособность клиента, а не субъективные предпочтения по сумме. Важно, чтобы заявленная сумма соответствовала финансовым возможностям заемщика и целям кредита.
Значим ли социальный статус заемщика для принятия решения о выдаче кредита?
Социальный статус сам по себе не рассматривается как основание для предоставления или отказа в кредите. Кредиторы ориентируются на конкретные финансовые показатели, такие как доходы, кредитная история и наличие обязательств. При этом статус заемщика не входит в перечень обязательных критериев для рассмотрения заявки.
Могут ли устные договоренности с кредитором заменить официальные документы?
Устные договоренности не имеют юридической силы при кредитовании. Для оформления займа требуется подписание официальных документов, где прописаны условия, права и обязанности сторон. Без письменного договора невозможно защитить интересы заемщика и кредитора в случае спора.
Влияет ли отсутствие зарегистрированного имущества у заемщика на возможность получить кредит?
Наличие имущества, не оформленного в собственность, не считается обязательным условием для предоставления кредита. Банки оценивают ликвидные активы и гарантии, оформленные официально. Имущество без правовой регистрации не учитывается как обеспечение и не влияет на решение о выдаче займа.
Обязателен ли документальный отчет о целях использования кредита?
Подтверждение целей использования кредита документами не всегда требуется. Многие виды займов выдаются без необходимости предоставления подробных отчетов, особенно потребительские кредиты. Однако для некоторых специальных программ или крупных займов документы о целях могут потребоваться для контроля использования средств.
Включается ли в условия предоставления кредита наличие имущества, которое не оформлено на заемщика?
Нет, факт наличия имущества, не зарегистрированного в собственности заемщика, не относится к параметрам, которые кредитор учитывает при оформлении займа. Кредитные организации сосредотачиваются на документально подтвержденных активах и финансовых показателях, а не на имуществе, которое юридически не закреплено за заявителем.
Является ли мнение заемщика о необходимой сумме займа частью условий предоставления кредита?
Личное мнение о размере нужной суммы не влияет на формальные требования кредитной сделки. Основные критерии формируются кредитором и связаны с платежеспособностью, рисками и нормативами. Мнение заемщика может быть лишь отправной точкой для выбора продукта, но не включается в обязательные параметры сделки.

 Загрузка...