Незавершённое производство – это затраты, понесённые предприятием в процессе изготовления продукции, которая ещё не готова к продаже. В бухгалтерском учёте такие затраты отражаются на счёте 20 «Основное производство» или на счётах, соответствующих конкретной деятельности организации. Для точного расчёта себестоимости важно учитывать не только материалы и оплату труда, но и все другие элементы, связанные с процессом производства на каждом его этапе.
В состав незавершённого производства включаются: стоимость сырья и материалов, использованных в производстве, но не перешедших в готовую продукцию; заработная плата производственного персонала за работы, не завершённые на отчётную дату; амортизация оборудования, задействованного в незавершённых технологических операциях; расходы на энергоносители, если они были потреблены в процессе, но не завершившемся выпуском готовой продукции. Также сюда могут входить услуги сторонних организаций, если результат этих услуг ещё не реализован в готовом продукте.
При инвентаризации незавершённого производства важно зафиксировать каждую производственную единицу, находящуюся на промежуточной стадии, с указанием степени её готовности. Рекомендуется применять нормативные или индивидуальные методы оценки, в зависимости от особенностей производства. Особенно это критично для предприятий с длительным циклом изготовления, где задержки в производстве могут существенно повлиять на финансовый результат периода.
Какие затраты включаются в незавершённое производство на конец периода
К незавершённому производству на конец отчётного периода относят затраты, которые были понесены в процессе изготовления продукции, но не завершились выпуском готового изделия. Эти затраты должны быть обоснованно распределены и отражены в учёте на основании нормативных и фактических данных.
- Прямые материальные затраты – стоимость сырья, полуфабрикатов и вспомогательных материалов, фактически израсходованных на стадии незавершённого цикла. Учитываются только те материалы, которые были переданы в производство и частично использованы, но ещё не сформировали готовую продукцию.
- Прямая заработная плата – оплата труда рабочих, непосредственно занятых в процессе изготовления, в пределах объёма работ, выполненного до конца отчётного периода. Начисления на оплату труда включаются пропорционально отработанному времени.
- Прочие прямые затраты – стоимость услуг сторонних организаций, использование спецоборудования, аренда производственных участков, если они прямо связаны с процессом создания продукции.
- Часть производственных накладных расходов – переменные и условно-постоянные затраты, распределённые между объёмом готовой продукции и незавершённого производства. Распределение производится пропорционально нормативной или фактической себестоимости, в зависимости от принятой методики учёта.
Не включаются в состав незавершённого производства затраты, не относящиеся напрямую к изготовлению продукции, например административные расходы, затраты на сбыт, штрафы, пени, убытки от брака и простои. Также не подлежат включению затраты, превышающие нормативы, если они признаны нерациональными.
Рекомендуется использовать учётные карточки и первичную документацию для точного определения состава затрат. При наличии многопродуктового выпуска следует применять обоснованные методы калькуляции (например, пропорционально нормативным затратам или прямым трудозатратам).
Как учитывать материалы, не прошедшие все стадии обработки
Материалы, находящиеся в процессе обработки, но не завершившие полный производственный цикл, включаются в состав незавершённого производства с учётом их фактического состояния на конец отчётного периода. При этом важно определить степень готовности каждого полуфабриката или изделия, чтобы корректно оценить его стоимость.
Если материалы подверглись только части операций, их стоимость формируется исходя из фактически понесённых затрат: прямые материальные расходы, зарплата производственного персонала и соответствующая доля накладных расходов. Затраты на незавершённую продукцию рассчитываются пропорционально степени её готовности, которая устанавливается на основе технологических карт или норм времени.
В случае, когда невозможно точно определить процент завершённости, допускается использование укрупнённых нормативов, утверждённых внутренними регламентами. Например, можно применять метод среднепроцентной готовности по однородным группам продукции. Такой подход должен быть обоснован и закреплён в учётной политике организации.
Также важно исключить из расчёта остатки сырья, находящиеся на рабочих местах, но не подвергшиеся ни одной производственной операции. Они отражаются отдельно как запасы, а не как незавершённое производство.
Для точного учёта используется инвентаризация, в ходе которой определяются объёмы полуфабрикатов и уровень их готовности. Данные инвентаризации сопоставляются с информацией производственного учёта и корректируются при выявлении расхождений.
Когда заработная плата рабочих относится к незавершённому производству
Заработная плата рабочих включается в состав незавершённого производства, если она относится к труду, фактически затраченному на изготовление продукции, не завершённой в отчётном периоде. Речь идёт прежде всего об основной заработной плате производственного персонала, занятого непосредственно в процессе выпуска продукции.
К незавершённому производству относят только ту часть оплаты труда, которая связана с изделиями, не прошедшими все стадии обработки. Например, если рабочий в течение смены изготовил заготовки, но их окончательная обработка ещё не выполнена, заработная плата за эту часть работы будет включена в оценку незавершённого производства на конец периода.
Не подлежит включению в незавершённое производство заработная плата вспомогательного персонала (наладчиков, ремонтников), а также административных работников. Эти затраты распределяются на готовую продукцию через общепроизводственные и общехозяйственные расходы.
Для расчёта суммы заработной платы, подлежащей включению в незавершённое производство, применяются нормативы трудозатрат и данные первичного учёта. Важно обеспечить точное распределение затрат по конкретным стадиям обработки. Ошибки в учёте могут привести к искажению себестоимости продукции.
Учитываются ли общепроизводственные расходы в составе незавершённого производства
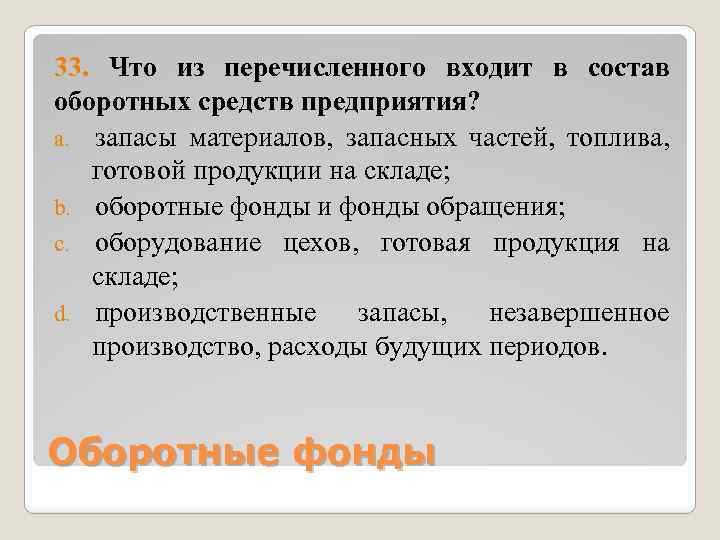
Общепроизводственные расходы включаются в состав незавершённого производства, если они относятся к процессу изготовления продукции, не завершённому на отчётную дату. К таким расходам относятся амортизация оборудования, содержание и ремонт производственных помещений, затраты на обслуживание производственного персонала (не участвующего напрямую в выпуске конкретной продукции), а также расходы на электроэнергию, воду, отопление и другие ресурсы, используемые в технологическом процессе.
Учет осуществляется по правилам распределения косвенных затрат. Распределение производится на основании нормативов, пропорционально прямым затратам или объему выпуска. Например, если оборудование работало в течение месяца на нескольких заказах, и часть из них не завершена, то соответствующая доля амортизационных отчислений включается в стоимость незавершённого производства.
Организация обязана документально обосновать применяемую методику распределения. В бухгалтерском учёте это отражается проводками по счетам 25 и 26 с последующим распределением на счёт 20 «Основное производство». Доля, приходящаяся на незавершённые изделия, остаётся в составе затрат на конец отчётного периода и включается в итоговую оценку незавершённого производства.
Если предприятие использует упрощённые методы учёта, важно следить за тем, чтобы все относящиеся к текущему периоду общепроизводственные расходы, затрагивающие ещё не завершённую продукцию, были учтены пропорционально степени готовности. Искажение пропорций может привести к некорректной оценке остатков и, как следствие, к нарушению принципа сопоставимости доходов и расходов.
Как отражаются полуфабрикаты собственного производства
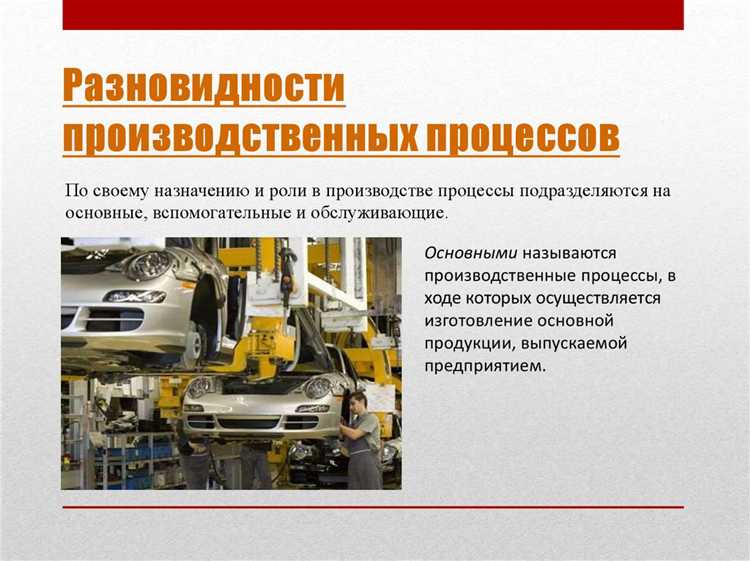
Полуфабрикаты собственного производства включаются в состав незавершённого производства, если не прошли полный цикл обработки и не были переданы на следующий этап производства или на склад готовой продукции. Их стоимость формируется на основе фактических затрат, понесённых на момент их изготовления.
Для целей бухгалтерского учета такие полуфабрикаты учитываются на счёте 20 «Основное производство» или 23 «Вспомогательные производства», в зависимости от структуры предприятия и характера выпускаемой продукции. При этом важно обеспечить обособленное отражение полуфабрикатов от полностью завершённой продукции.
В рамках управленческого учета может использоваться аналитический учёт по стадиям переработки, где каждому полуфабрикату присваивается отдельный код или наименование. Это позволяет точно отследить объём, стоимость и местоположение полуфабриката на дату составления отчётности.
При переходе полуфабриката на следующий производственный участок его стоимость передаётся вместе с ним, что обеспечивает накопление затрат по готовой продукции. Если полуфабрикат хранится, но не используется в производственном процессе до конца отчётного периода, его стоимость включается в незавершённое производство на конец месяца.
В случае многоступенчатого производства с учётом по переделам, отражение стоимости полуфабрикатов происходит через внутренние расчёты между подразделениями, оформляемые актами приёмки-передачи. Это необходимо для корректного распределения затрат и формирования себестоимости готового изделия.
Какие документы подтверждают наличие незавершённого производства
Производственные наряды и технологические карты отражают этапы обработки продукции и позволяют проследить текущий статус изготовления, что важно для определения объёмов незавершённого производства.
Ведомости учёта незавершённого производства содержат детализированную информацию о расходах материалов, труда и прочих затрат, относящихся к конкретным партиям продукции, и служат основанием для отражения остатков в бухгалтерском учёте.
Журналы операций и производственные отчёты фиксируют движение и расход материалов и полуфабрикатов внутри предприятия, обеспечивая контроль за формированием незавершённого производства.
Документы по учёту заработной платы работников, занятых на этапах производства, также подтверждают включение затрат в состав незавершённого производства, особенно если работа ещё не завершена.
Дополнительно используются накладные внутреннего перемещения материалов и полуфабрикатов между подразделениями, что помогает правильно отразить наличие и стоимость незавершённого производства.
Вопрос-ответ:
Какие виды затрат включаются в состав незавершённого производства?
В состав незавершённого производства входят прямые затраты на материалы, которые участвуют в процессе изготовления продукции, затраты на оплату труда производственных рабочих, а также расходы, связанные с использованием оборудования и вспомогательных материалов. Кроме того, учитываются производственные накладные расходы, непосредственно связанные с процессом производства. Затраты, не относящиеся к основному производству или общепроизводственные расходы, в состав незавершённого производства не включаются.
Какие документы могут подтвердить наличие незавершённого производства на балансе предприятия?
Подтверждением незавершённого производства служат первичные производственные документы, такие как наряды-задания, акты выполненных работ, ведомости учёта затрат, а также отчёты цехов о выполнении производственной программы. Бухгалтерские регистры и отчёты, отражающие движение материалов и затрат в процессе производства, также играют важную роль. При инвентаризации незавершённого производства фиксируют фактическое наличие полуфабрикатов и незавершённых изделий.
Как учитываются полуфабрикаты собственного производства в составе незавершённого производства?
Полуфабрикаты собственного производства входят в состав незавершённого производства, если они прошли часть технологического процесса, но ещё не готовы к передаче в следующую стадию или продаже. Их учёт ведётся по себестоимости, включающей затраты на материалы, труд и накладные расходы, связанные с изготовлением. При передаче полуфабрикатов на следующий этап их стоимость списывается с незавершённого производства и учитывается как затраты на производство готовой продукции.
Учитываются ли общепроизводственные расходы при формировании стоимости незавершённого производства?
Общепроизводственные расходы, напрямую связанные с обеспечением производственного процесса (например, содержание и эксплуатация оборудования, амортизация производственных зданий, зарплата обслуживающего персонала), включаются в себестоимость незавершённого производства пропорционально объёму выполненных работ или времени работы оборудования. Однако расходы административного характера или общехозяйственные расходы в себестоимость незавершённого производства не включаются.
Когда затраты на заработную плату относятся к незавершённому производству?
Заработная плата работников, занятых непосредственно на производстве продукции, относится к незавершённому производству, если продукция находится на стадии обработки и не завершена к отчётной дате. Это касается как основных рабочих, так и вспомогательного персонала, чья деятельность связана с технологическим процессом. Заработная плата списывается в состав незавершённого производства пропорционально объёму выполненных работ и учитывается в себестоимости готовой продукции после её выпуска.

 Загрузка...